El valor de revisar juntos
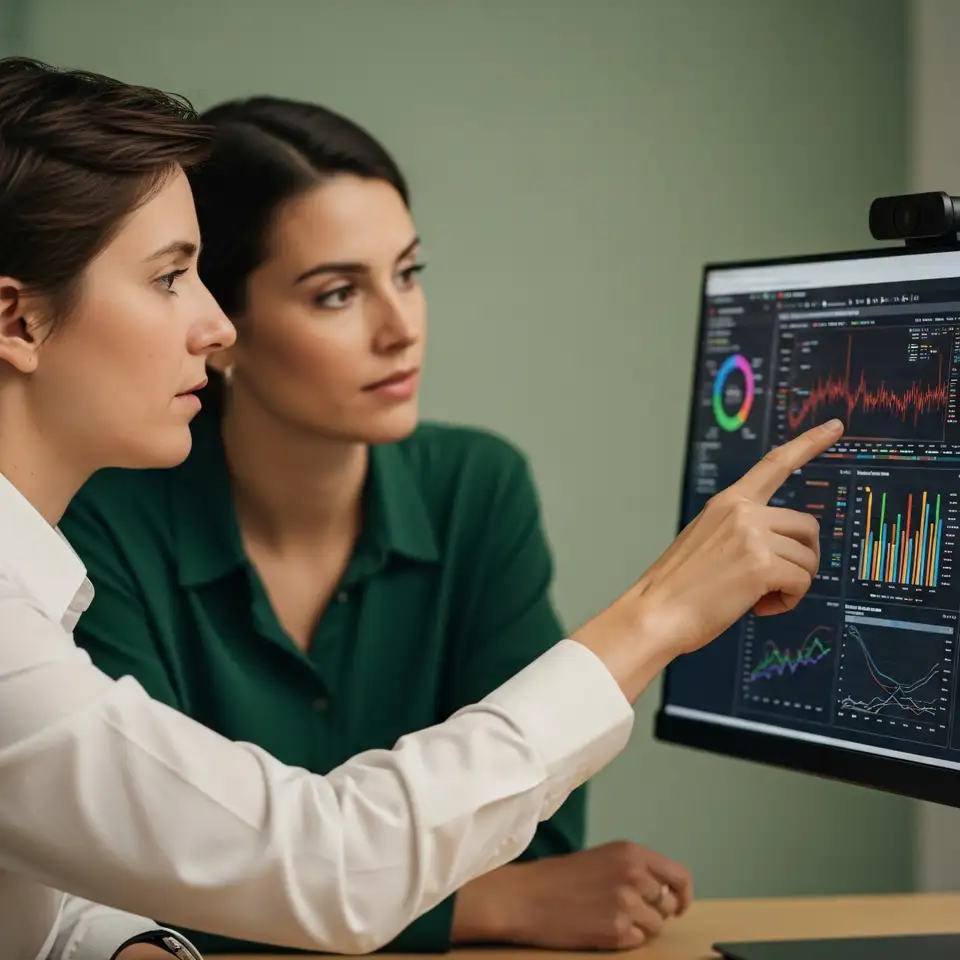
1
Revisión honesta
Revisar modelos sin cuestionar supuestos solo lleva a errores recurrentes. Aquí, la autocrítica es el primer paso para afinar cualquier predicción sobre spreads de crédito.
2
Ajuste justificado
El ajuste de parámetros se realiza únicamente cuando los datos lo justifican, manteniendo la objetividad frente a fluctuaciones del mercado.
Colaboración constante
El trabajo en equipo y el intercambio de puntos de vista enriquecen el proceso, permitiendo identificar señales que a veces pasan inadvertidas para un solo analista.
Debate final
El análisis nunca termina con un resultado preliminar. La revisión cruzada y el debate interno garantizan que cada conclusión sea fruto de reflexión colectiva.
Revisión crítica y ajuste
Muchos creen que basta con ejecutar un modelo para obtener respuestas fiables, pero la realidad exige disciplina y revisión constante. Es así como evitamos las trampas de la autocomplacencia y aprendemos de cada error.
La revisión minuciosa de los modelos de machine learning es la diferencia entre una ilusión estadística y una aproximación útil. Aquí exploramos cómo la autocrítica, el ajuste constante y la vigilancia sobre los sesgos mantienen la calidad en la predicción de spreads de crédito. Cuestionamos cada resultado y revisamos cada hipótesis, avanzando siempre desde la duda metódica hacia una mayor robustez en el análisis.
Análisis de supuestos
Nuestro enfoque empieza por identificar supuestos ocultos y posibles sesgos antes de confiar en cualquier resultado.
Ajuste de parámetros
Ajustamos modelos y parámetros, revisando la coherencia de cada variable frente al histórico y al contexto.
Contraste de resultados
Contrastamos el output de los modelos con datos reales para detectar anomalías y comprender limitaciones.
Revisión cruzada
El proceso concluye con revisión cruzada y debate interno, manteniendo la transparencia y la mejora continua.
No todo ajuste es mejora
La experiencia enseña que la confianza excesiva en los modelos automáticos suele conducir a errores no detectados y, a menudo, a interpretaciones equivocadas de los spreads de crédito. Por eso, nuestro proceso comienza con una revisión escéptica de cada parámetro y cada variable, evitando el conformismo estadístico. Primero, ponemos a prueba los resultados frente a escenarios reales y simulaciones históricas. Después, ajustamos solo cuando la evidencia lo respalda, y nunca por mera intuición. Así se forja un análisis más preciso y una comprensión más profunda de la dinámica del crédito.
Galería de revisión y ajuste
La revisión constante y el debate colaborativo marcan la diferencia en la predicción
estadística.
Revisión constante y validación colectiva
El error está en confiar ciegamente en modelos automáticos sin validar cada paso.
Antes de confiar en cualquier predicción, nos detenemos a revisar las variables que intervienen, la coherencia de los datos históricos y la robustez de cada ajuste. Este rigor evita conclusiones apresuradas.
Nuestra metodología enfatiza el trabajo colaborativo y la revisión cruzada. Así, cada
resultado se somete a escrutinio colectivo antes de tomarlo como referencia válida en el
análisis de spreads de crédito.
Cada revisión se realiza sin prejuicio, comparando hipótesis previas y resultados nuevos.
Adaptamos el análisis a los cambios del mercado, ajustando solo cuando hay evidencia suficiente.
El debate interno permite identificar errores sutiles y mejorar el criterio analítico.
Disciplina estadística real
Revisión sin atajos
La autocrítica y el debate fundamentan nuestra revisión de modelos avanzados de machine learning para spreads de crédito
A lo largo de los años, hemos presenciado cómo los modelos automáticos pueden
inducir a error si no se someten a revisión crítica y transparente. Primero, ponemos
en tela de juicio cualquier supuesto implícito. Luego, contrastamos resultados con
datos de referencia y, finalmente, ajustamos parámetros solo cuando el análisis lo
exige. Así se forja una visión realista de la predicción de spreads de crédito,
evitando confiar ciegamente en la primera respuesta de la máquina. Aquí, la
autocrítica no es debilidad, sino fortaleza estadística y disciplina profesional.
Cuando observamos una desviación inesperada en los spreads de crédito, el primer
impulso no debe ser ajustar el modelo apresuradamente, sino detenerse a
cuestionar la validez de las variables y la integridad de los datos. Así se
evitan falsas conclusiones.
El trabajo en equipo resulta fundamental para confrontar interpretaciones y enriquecer el análisis. Cada revisión aporta una perspectiva distinta y ayuda a minimizar el riesgo de pasar por alto señales importantes en el contexto del mercado.
Ventajas de una revisión disciplinada y debate constante en la predicción de spreads
Detección temprana de desviaciones
La revisión periódica de modelos previene errores acumulativos y ayuda a detectar desviaciones antes de que se vuelvan significativas. Así, mantenemos un análisis más fiel al contexto real del mercado.